Plano de Saúde: Guia Completo de Como Funciona, Quanto Custa e Como Fazer Sua Cotação
Contratar um plano de saúde é uma decisão importante, e quase sempre vem com muitas dúvidas: qual tipo escolher, por que os valores são tão diferentes, o que são carências e como funciona a cotação. Este guia explica tudo isso em linguagem simples, do começo ao fim, para você decidir com segurança.
Aqui você vai entender os tipos de plano, o que muda o preço, como funcionam as carências, quais documentos são pedidos e como é o passo a passo da cotação feita pela ZGUROS Corretora de Seguros.
Peça sua Cotação Agora Mesmo!
Quais são os tipos de plano de saúde?
O primeiro passo é saber em qual modalidade você se encaixa. Isso define quais operadoras e produtos estão disponíveis para você.
Plano individual ou familiar
É contratado diretamente por uma pessoa física, para ela e sua família. É uma modalidade com poucas opções de operadoras no mercado, e o reajuste anual segue o limite definido pela ANS (Agência Nacional de Saúde Suplementar).
Plano empresarial (PME)
É contratado por uma empresa com CNPJ, para sócios, funcionários e dependentes. Costuma oferecer mais opções de produtos e valores mais competitivos. As regras mudam conforme o tamanho do grupo, por exemplo contratos de 2 a 29 vidas e de 30 a 99 vidas. Algumas operadoras também aceitam MEI, com regras próprias, como tempo mínimo de abertura do CNPJ.
Plano coletivo por adesão
É contratado por meio de uma entidade de classe, sindicato ou associação, para quem faz parte de determinada profissão ou categoria. Para entrar, é preciso comprovar o vínculo com a entidade.
Qual modalidade é a certa para mim?
Depende da sua situação. Quem tem CNPJ, inclusive MEI, pode ter acesso a planos empresariais. Quem não tem empresa, mas pertence a uma categoria profissional, pode contratar por adesão. Na cotação, o corretor verifica o que está disponível para o seu caso e mostra as opções.
Peça Sua Cotação Bradesco
Cotação WhatsappO que observar antes de escolher um plano de saúde
Dois planos podem ter preços muito diferentes porque oferecem coisas diferentes. Estes são os pontos que mais pesam na escolha.
Cobertura (segmentação)
- Ambulatorial: consultas, exames e terapias, sem internação.
- Hospitalar: internações, cirurgias e atendimentos de urgência e emergência.
- Com obstetrícia: inclui pré-natal, parto e atendimento ao recém-nascido.
- Referência: a cobertura mais completa, com ambulatorial, hospitalar e obstetrícia.
Acomodação
Na internação, o plano pode oferecer enfermaria (quarto compartilhado) ou apartamento (quarto individual). O apartamento costuma ter mensalidade maior.
Rede credenciada
É a lista de hospitais, clínicas, laboratórios e médicos que atendem pelo plano. Algumas operadoras têm rede própria, outras trabalham com rede credenciada, e muitas combinam as duas. Antes de contratar, confira se os hospitais e laboratórios que você mais usa estão na rede do produto escolhido, porque a rede muda de um produto para outro dentro da mesma operadora.
Área de atuação
Alguns planos funcionam só em uma cidade ou região, outros em todo o estado ou no país. Veja onde você mora, trabalha e viaja com mais frequência.
Reembolso
Em alguns produtos, você pode consultar profissionais fora da rede e pedir o reembolso de parte do valor, conforme as regras do plano. Isso é mais comum em planos de padrão mais alto.
Peça Sua Cotação NotreDame Agora Mesmo
Cotação Whatsapp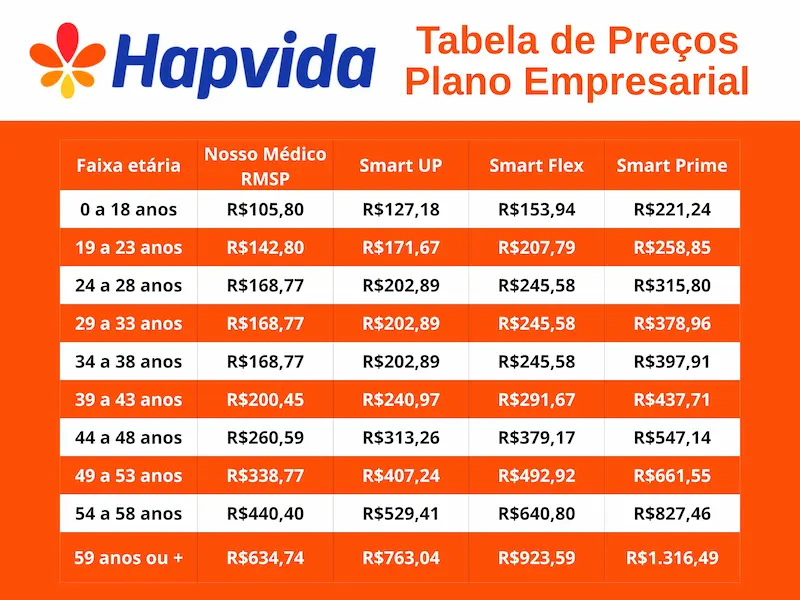
Peça Sua Cotação HapVida Agora Mesmo
Cotação WhatsappPor que o preço do plano de saúde muda tanto?
Quando você pede uma cotação, o valor depende da combinação de vários fatores. Entender cada um ajuda a comparar de forma justa.
Faixa etária
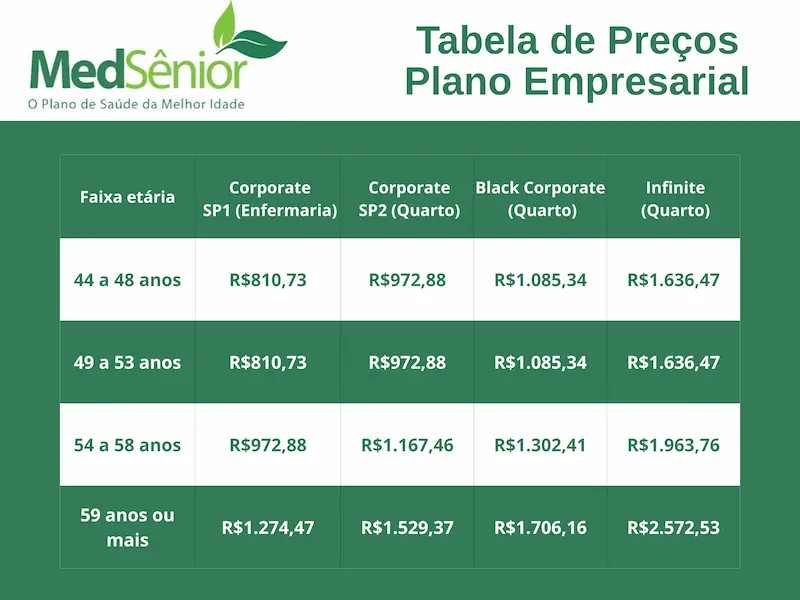
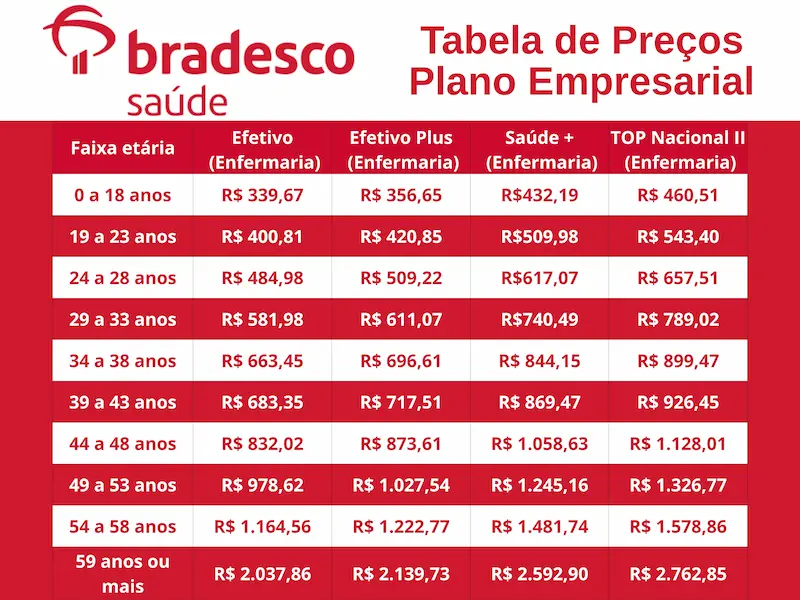
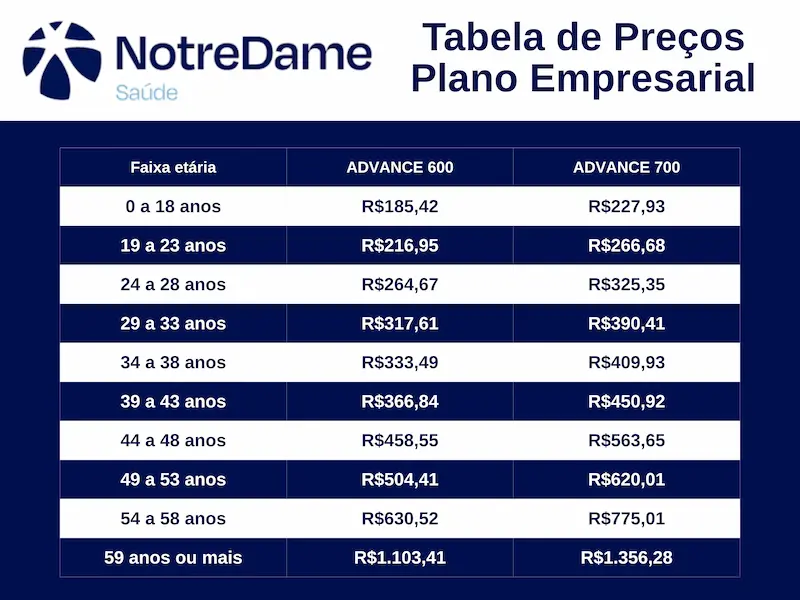
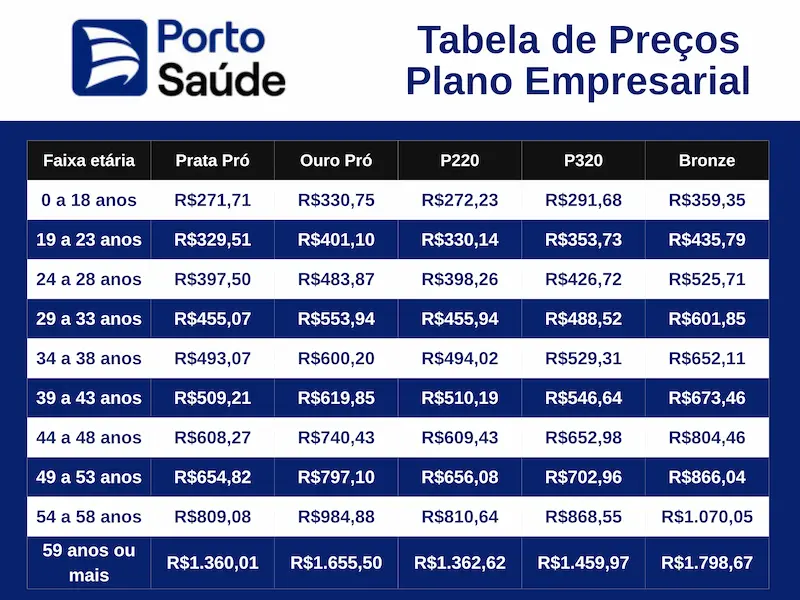
O valor da mensalidade aumenta conforme a idade. Os planos usam 10 faixas etárias: de 0 a 18, 19 a 23, 24 a 28, 29 a 33, 34 a 38, 39 a 43, 44 a 48, 49 a 53, 54 a 58 e 59 anos ou mais. A ANS limita a diferença entre o valor da primeira e o da última faixa. Por isso, a mensalidade total de uma família ou de uma empresa é a soma do valor de cada pessoa, de acordo com a sua faixa.
Coparticipação
É um valor que você paga a cada vez que usa o plano, em consultas, exames, terapias ou internações, geralmente um percentual com limite por procedimento.
- Com coparticipação: a mensalidade costuma ser menor, e você paga apenas quando usa.
- Sem coparticipação: a mensalidade é maior, mas o uso não gera cobrança extra.
- Coparticipação parcial: em alguns planos, só certos serviços têm cobrança, como as terapias.
Quem usa o plano com frequência pode se beneficiar mais do plano sem coparticipação. Quem usa pouco costuma economizar com a coparticipação.
Acomodação e rede
Apartamento custa mais que enfermaria. Redes mais amplas e com hospitais de alto padrão também elevam a mensalidade.
Número de vidas
Nos planos empresariais, a quantidade de pessoas no contrato pode alterar a tabela aplicada.
Reajuste
Os planos têm reajuste anual. No individual e familiar, o percentual máximo é definido pela ANS. Nos planos coletivos, o reajuste é definido em contrato e pode variar conforme o uso do grupo e outros critérios da operadora, além da mudança de faixa etária de cada beneficiário. Por isso, vale perguntar na cotação como o reajuste funciona no produto escolhido.
Fale Com O Corretor Zguros
whatsapp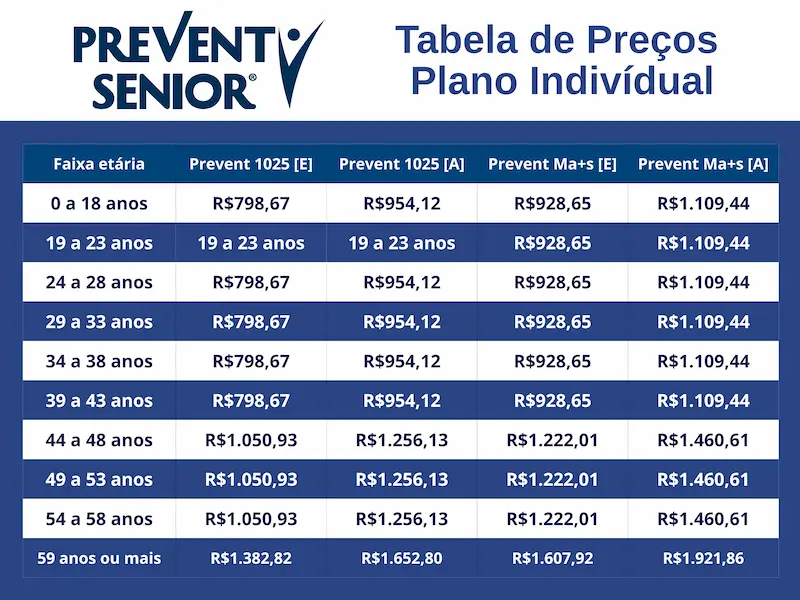
Peça Sua Cotação Prevent Senior Agora Mesmo
Cotação Whatsapp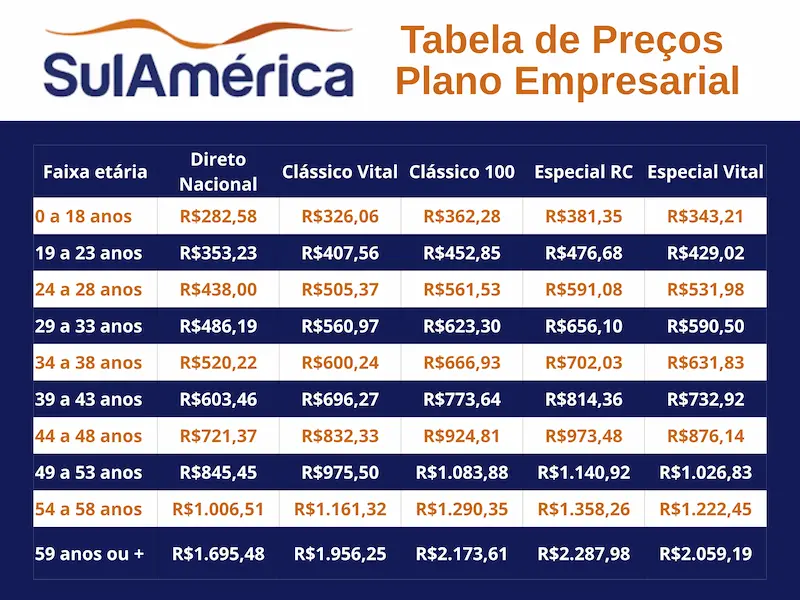
Peça Sua Cotação SulAmérica Agora Mesmo
Cotação WhatsappCarências: quando posso começar a usar o plano?
Carência é o período que você precisa esperar, depois de contratar, para usar determinados serviços. Cada operadora e cada produto têm seus prazos, dentro dos limites da lei.
Prazos mais comuns
- Urgência e emergência: o prazo costuma ser de 24 horas.
- Consultas e exames simples: prazos menores.
- Exames especiais, terapias e internações: prazos maiores.
- Parto: costuma ter o prazo mais longo, de até 300 dias.
Doenças e lesões preexistentes
Quando você informa na declaração de saúde uma doença que já tinha antes de contratar, pode ser aplicada a Cobertura Parcial Temporária (CPT). Nesse período, de até 24 meses, ficam restritos os procedimentos de alta complexidade, leitos de alta tecnologia e cirurgias ligados àquela doença. Os demais atendimentos seguem normais.
Como reduzir ou evitar carências
Quem já tem plano de saúde pode ter redução de carências ao trocar de operadora, desde que atenda às regras. Em geral, é preciso comprovar o tempo no plano anterior, com carta de permanência e comprovantes de pagamento, e contratar dentro de um prazo curto após sair do plano antigo. Esse prazo e as condições mudam de operadora para operadora e entre as modalidades de contratação. Se você já tem plano, avise na cotação, porque isso muda a análise.
Declaração de saúde e entrevista médica
Em muitos planos, é preciso preencher uma declaração de saúde, e alguns pedem uma entrevista médica, inclusive por vídeo, principalmente para crianças pequenas e para pessoas com mais de 59 anos. Responda tudo com sinceridade: informações incorretas podem trazer problemas depois.
Como funciona a cotação do plano de saúde
A cotação é o passo em que você descobre quais planos estão disponíveis para o seu perfil e quanto cada um custa. Veja como é feita com a ZGUROS.
Passo a passo
- Contato: você fala com o corretor pelo WhatsApp ou telefone e conta o que procura.
- Levantamento do perfil: você informa a idade de cada pessoa que vai usar o plano, a cidade, se é para você, sua família ou sua empresa, e se já tem plano atual.
- Análise das opções: o corretor consulta as tabelas das operadoras e separa os planos que combinam com o seu perfil, a região e o orçamento.
- Apresentação: você recebe as opções com valores por faixa etária, rede credenciada, coparticipação, acomodação e carências, de forma clara e comparável.
- Escolha: você tira todas as dúvidas e decide com calma, sem compromisso.
- Contratação: se decidir seguir, o corretor orienta o envio dos documentos, acompanha a análise da operadora e avisa quando o plano começa a valer.
O que você precisa informar para cotar
- Idade de cada pessoa que vai usar o plano.
- Cidade onde moram ou trabalham.
- Se já possuem plano de saúde e há quanto tempo.
- Hospitais, laboratórios ou médicos que fazem questão de manter.
- Faixa de valor que cabe no orçamento.
- Para plano empresarial: CNPJ e quantidade de pessoas.
Documentos para contratar
Os documentos variam conforme a operadora e a modalidade. De modo geral, são pedidos:
- Empresa (PME): cartão CNPJ, contrato social ou documento equivalente, e documentos dos sócios ou responsáveis. Em alguns casos, também a relação de funcionários (FGTS ou e-Social) para comprovar o vínculo.
- Beneficiários: RG, CPF ou CNH, comprovante de endereço e Cartão Nacional de Saúde (CNS), quando exigido.
- Dependentes: documentos que comprovem o parentesco, como certidão de nascimento ou de casamento.
- Quem vem de outro plano: carta de permanência e comprovantes de pagamento, para pedir redução de carências.
Quem pode ser dependente
Em geral entram cônjuge ou companheiro(a) e filhos. Alguns planos também aceitam outros parentes, como pais, irmãos e netos, com limites de idade e regras próprias. Isso muda de operadora para operadora, e o corretor confirma na cotação.
Quando o plano começa a valer?
A data de início depende do envio da documentação, da aprovação da operadora e das datas de vigência e vencimento do produto. Por isso, quanto antes você enviar tudo certinho, mais rápido o plano começa.
Peça Sua Cotação Porto Saúde Agora Mesmo
Cotação Whatsapp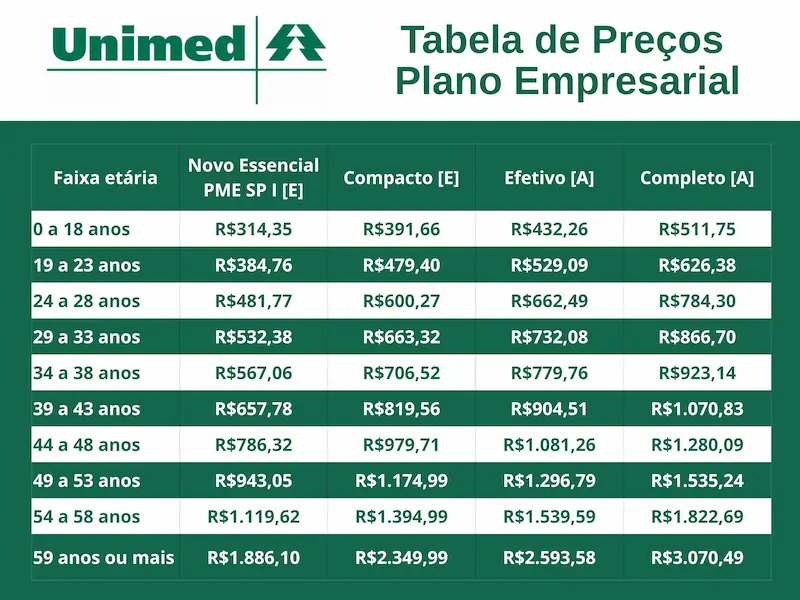
Peça Sua Cotação Seguros Unimed Agora Mesmo!
Cotação WhatsappPor que fazer a cotação com um corretor?
Quando você pesquisa sozinho, é comum comparar planos que não são equivalentes. Com a ajuda de um corretor, você compara cobertura, acomodação, rede, coparticipação e carências lado a lado, e entende o que está contratando antes de assinar.
Quem faz a sua cotação
A cotação é feita por Adolfo Garroux, corretor da ZGUROS Corretora de Seguros, que trabalha com planos de saúde individuais e empresariais de diversas operadoras. Você recebe as opções organizadas, com acompanhamento antes e depois da contratação.
Cuidados na hora de comparar
- Compare planos com a mesma cobertura, acomodação e coparticipação. Só o preço não basta.
- Confira a rede do produto exato que você vai contratar.
- Entenda as carências e o que acontece se você já tiver uma doença preexistente.
- Pergunte como funciona o reajuste.
- Lembre-se de que tabelas e condições podem ser alteradas pelas operadoras a qualquer momento, e a contratação só vale a partir da assinatura do contrato.
Nossos Planos:
Alice Saúde | Ameplan | Amil | Ampla | Biovida | Blue Med | Blue Saúde | Bradesco Saúde | Care Plus | Elite Saúde | Garantia de Saúde | GoCare | Hapvida | Med-Tour | MedSênior | NotreDame | Omint | Pessoal Saúde | Plena Saúde | Porto Bairros | Porto Saúde | Prevent Senior | Proasa Saúde | Sagrada Família | Sami Saúde | Santa Helena Saúde | São Camilo | São Cristóvão | São Miguel | Seguros Unimed | SulAmérica Saúde | Trasmontano | Única Saúde | UniHosp | Unimed Guarulhos
Peça sua cotação de plano de saúde
Conte para o corretor o que você procura e receba as melhores opções para você, sua família ou sua empresa, com tudo explicado de forma simples e sem compromisso.
Chamar no WhatsApp: (11) 99345-1703